Il mercato globale dei rifiuti plastici ha subito un'importante trasformazione nel 2024, con un calo complessivo del volume scambiato. Questo decremento, il più significativo dal 2020, evidenzia una tendenza decennale di riduzione, influenzata dalle restrizioni imposte dalla Cina e dalle normative della Convenzione di Basilea. Nonostante il trend generale, si osserva un'espansione delle spedizioni di plastica verso nazioni al di fuori dell'OCSE, prevalentemente concentrate nel sud-est asiatico. L'Italia si distingue come uno dei principali esportatori all'interno dell'area OCSE.
Le dinamiche interne al commercio di rifiuti plastici mostrano inoltre delle peculiarità merceologiche, con la prevalenza di "altri polimeri" e polimeri dell'etilene, e un aumento marcato per i polimeri di stirene e cloruro di vinile. Un'analisi dei prezzi rivela un divario significativo tra gli scambi interni ai Paesi OCSE e le esportazioni extra-OCSE, suggerendo una diversa valorizzazione dei materiali a seconda della destinazione.
Contrazione del Commercio Globale e Ruolo dell'OCSE
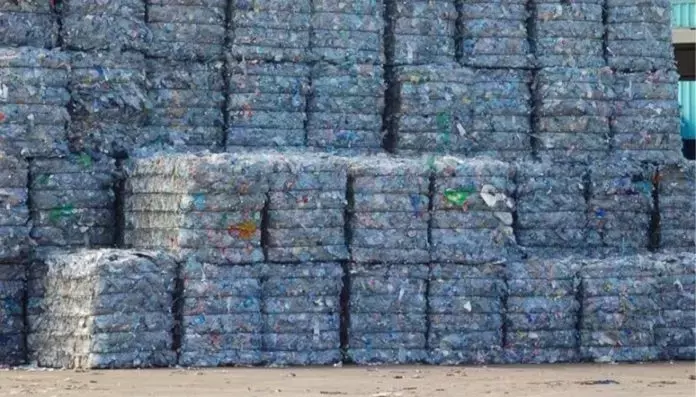
Il 2024 ha segnato una diminuzione notevole nel volume degli scambi internazionali di rifiuti e scarti plastici, attestandosi a circa 6,2 milioni di tonnellate, con una flessione del 7,7% rispetto all'anno precedente. Questa riduzione rappresenta il declino più marcato dal 2020 e si inserisce in un contesto decennale che ha visto il commercio più che dimezzarsi rispetto ai picchi del 2014. Tale andamento è attribuibile in gran parte ai divieti introdotti dalla Cina e alle stringenti regolamentazioni internazionali sancite dalla Convenzione di Basilea, entrate in vigore nel 2021, che mirano a controllare i movimenti transfrontalieri di rifiuti pericolosi. Il rapporto dell'OCSE, "Monitoring Trade in Plastic Waste and Scrap 2026", sottolinea come l'Europa rimanga un epicentro per questi flussi commerciali: circa il 48% del commercio mondiale avviene tra i Paesi europei membri dell'OCSE, e complessivamente il 59% degli scambi si verifica all'interno del circuito OCSE, confermando la progressiva affermazione di mercati regionali dedicati al recupero e al riciclo dei materiali. L'Italia si posiziona come il nono maggiore esportatore all'interno dell'area OCSE.
La diminuzione generale del commercio di rifiuti plastici riflette una crescente consapevolezza e un impegno globale verso una gestione più sostenibile dei materiali. Le politiche restrittive adottate da paesi come la Cina hanno spinto molte nazioni a riconsiderare le proprie strategie di smaltimento e riciclo, favorendo lo sviluppo di infrastrutture interne e promuovendo l'economia circolare. Il predominio dell'Europa e del circuito OCSE negli scambi evidenzia l'importanza delle collaborazioni regionali per la gestione dei rifiuti. Tuttavia, la marcata riduzione rispetto ai volumi del 2014 indica che, pur essendoci un aumento dell'attività di riciclo interno, la capacità globale di processare e riutilizzare la plastica è ancora in fase di adeguamento alle nuove normative e alle mutate esigenze ambientali. Questo scenario pone nuove sfide per i mercati, che devono trovare soluzioni innovative per bilanciare la riduzione dell'export con la necessità di gestire efficacemente i volumi di rifiuti prodotti.
Dinamiche di Esportazione e Caratteristiche Merceologiche
Contrariamente alla tendenza generale di contrazione, le esportazioni di rifiuti plastici verso i Paesi non-OCSE hanno registrato un incremento significativo. Nel 2024, queste spedizioni sono aumentate del 15%, pari a 210mila tonnellate aggiuntive rispetto all'anno precedente, proseguendo il trend di crescita già osservato nel 2023 con un aumento del 19%. Le principali destinazioni extra-OCSE si confermano nel sud-est asiatico, con la Malesia che riceve 670mila tonnellate, il Vietnam 430mila e l'Indonesia 260mila. I primi cinque esportatori complessivi dell'area OCSE – Germania, Giappone, Paesi Bassi, Regno Unito e Stati Uniti – sono responsabili del 52% del totale mondiale, con 2,9 milioni di tonnellate. Dal punto di vista merceologico, la maggior parte degli scambi riguarda la categoria "altri polimeri" (codice doganale Hs 391590), che costituisce il 48% del totale con 2,9 milioni di tonnellate, seguita dai polimeri dell'etilene con 2,4 milioni di tonnellate. Si osserva anche un notevole aumento nei polimeri di stirene (+36%, per un totale di 450mila tonnellate) e del cloruro di vinile (PVC, +8%, per 200mila tonnellate). Per il PVC, il rapporto evidenzia un incremento del 6% nelle esportazioni verso nazioni non-OCSE, trainate principalmente dal Giappone. Il rapporto conferma infine una differenza significativa nei prezzi unitari: i rifiuti plastici scambiati all'interno dei Paesi OCSE hanno quotazioni medie al chilogrammo più elevate rispetto a quelli esportati verso Paesi terzi, indicando una selezione e una qualità del materiale destinato al riciclo che varia a seconda del mercato di destinazione.
L'aumento delle esportazioni verso i Paesi non-OCSE suggerisce un cambiamento nelle rotte commerciali globali e nelle strategie di gestione dei rifiuti. Con le restrizioni nei mercati tradizionali, nuove opportunità di riciclo e riutilizzo emergono in altre regioni, in particolare nel sud-est asiatico, che diventano destinazioni chiave per i flussi di plastica. Questo spostamento può essere attribuito a diversi fattori, tra cui costi di manodopera inferiori, minori requisiti normativi o una crescente domanda di materie prime secondarie in queste economie. La predominanza di "altri polimeri" e polimeri dell'etilene nel commercio riflette la vasta gamma di prodotti plastici presenti nel flusso di rifiuti, mentre l'aumento di stirene e PVC indica un'evoluzione nelle tipologie di materiali riciclabili. La differenza di prezzo tra gli scambi OCSE e non-OCSE evidenzia una duplice natura del mercato: da un lato, i Paesi OCSE tendono a privilegiare materiali di qualità superiore per il riciclo interno, ottenendo prezzi più alti; dall'altro, i Paesi non-OCSE potrebbero accettare materiali di qualità inferiore a prezzi più contenuti, contribuendo comunque alla riduzione del volume totale dei rifiuti. Questa dinamica dei prezzi sottolinea l'importanza di standardizzare la classificazione e la qualità dei rifiuti plastici per promuovere un commercio più equo e sostenibile a livello globale.